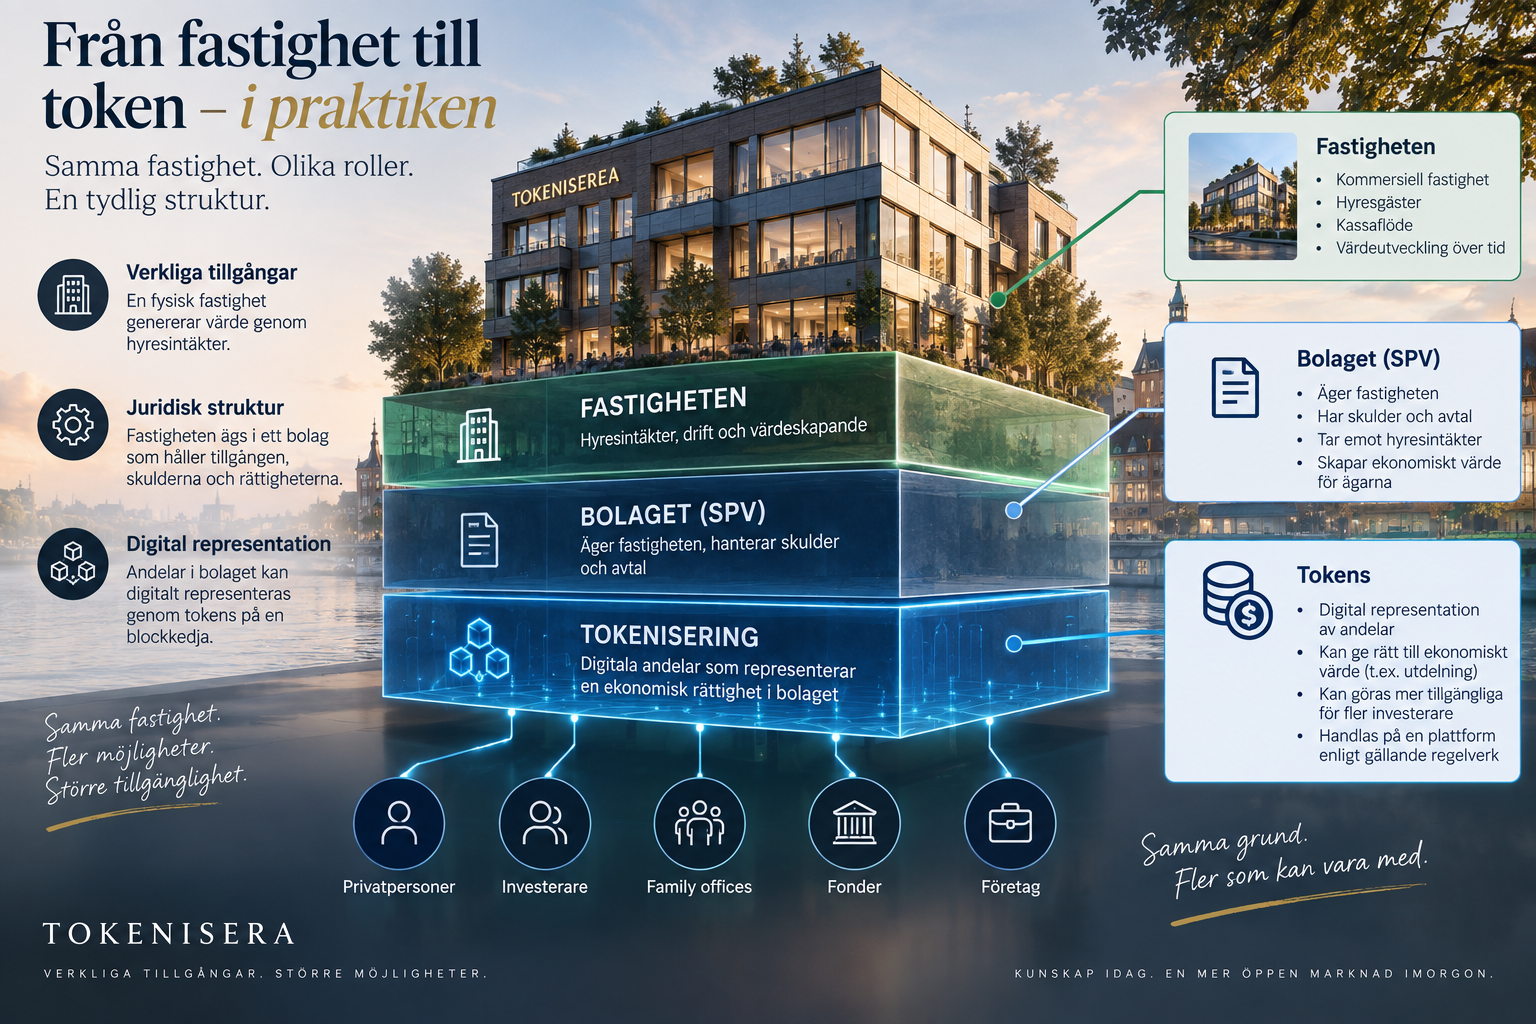
När tokenisering kopplas till fastigheter är den första frågan inte teknisk. Den första frågan är: vem äger vad?
En kommersiell fastighet kan ligga i en bolagsstruktur där flera juridiska och ekonomiska nivåer behöver hållas isär. Fastigheten är en tillgång. Bolaget som äger fastigheten är en juridisk person. Ägaren till bolaget äger normalt aktier i bolaget, inte fastigheten direkt. En extern investerare kan dessutom få exponering genom aktier, en fordran, ett avtal eller ett annat definierat instrument.
Om dessa nivåer blandas ihop kan fastighetstokenisering framstå enklare än den är. En token kan representera en definierad position, men den ersätter inte automatiskt bolaget, avtalen, finansieringen eller de juridiskt relevanta registren.
I det här kapitlet skiljer vi därför mellan tre typer av påståenden. Vissa saker är etablerade, till exempel att en fastighet och ett aktiebolag är olika juridiska nivåer. Andra frågor beror på den faktiska strukturen, till exempel om investeraren har aktier, en fordran eller en avtalsbaserad ekonomisk rättighet. Vissa frågor kring nya tokeniserade upplägg kan dessutom vara otillräckligt prövade och behöver behandlas som öppna rättsfrågor, inte som färdiga svar.
Fastigheten och bolaget är inte samma sak
En fastighet och ett bolag är två olika saker. Enligt nuvarande svensk rätt finns etablerade fastighetsrättsliga och registerbaserade ordningar för fast egendom, där lagfart och fastighetsregister är centrala. En digital token ändrar inte i sig dessa ordningar eller vem som står som lagfaren ägare.
Fastigheten är den underliggande tillgången. Den kan bestå av mark, byggnader, hyresavtal, drift, underhåll, teknisk status och andra förhållanden som påverkar värdet. Fastigheten kan ha ett marknadsvärde, ett kassaflöde och en riskprofil.
Bolaget är den juridiska person som kan äga fastigheten. Ett aktiebolag kan också ha andra tillgångar och skyldigheter än själva fastigheten.
Ett fastighetsbolag kan till exempel ha:
- fastigheten som tillgång
- kassa
- banklån
- hyresavtal
- leverantörsavtal
- fordringar
- skatteskulder eller andra skulder
- rättigheter och skyldigheter enligt avtal
Det betyder att ägande av aktier i ett bolag inte är exakt samma sak som direkt ägande av bolagets fastighet. Aktieägaren äger aktierna. Bolaget äger i sin tur sina tillgångar och ansvarar för sina skulder.
Skillnaden kan låta teknisk, men den är avgörande. Den påverkar vad investeraren har rätt till, vad som händer vid försäljning, hur värde beräknas och vad en digital representation faktiskt kan avse.
En vanlig bolagsstruktur runt en fastighet
En vanlig struktur kan vara att en fastighetsgrupp äger ett separat bolag som i sin tur äger en viss fastighet.
Förenklat kan det se ut så här:
- Fastighetsgruppen AB
- äger 100 procent av aktierna i Fastighet 1 AB
- Fastighet 1 AB äger den kommersiella fastigheten
Detta är inte den enda möjliga modellen, och alla svenska kommersiella fastigheter är inte organiserade på exakt samma sätt. Men separata fastighetsbolag eller SPV-strukturer används ofta för att skapa tydlighet runt en viss tillgång eller portfölj.
Sådana strukturer kan användas för:
- separation av tillgångar och skulder
- finansiering
- administration
- tydligare redovisning och ekonomisk uppföljning
- försäljning av ett bolag snarare än omstrukturering av en hel koncern
- avgränsning av risk mellan olika projekt eller fastigheter
Poängen i det här kapitlet är inte att säga att en viss bolagsstruktur alltid är bäst. Poängen är att läsaren måste se nivåerna. Om Fastighetsgruppen AB äger aktierna i Fastighet 1 AB, och Fastighet 1 AB äger fastigheten, är det olika äganden på olika nivåer.
Vad äger moderbolaget?
Om Fastighetsgruppen AB äger 100 procent av Fastighet 1 AB äger moderbolaget aktierna i Fastighet 1 AB.
Fastighet 1 AB äger själva fastigheten.
Det är en viktig skillnad. Moderbolagets tillgång är aktierna i dotterbolaget. Dotterbolagets tillgång är fastigheten. Värdet på moderbolagets aktier i dotterbolaget påverkas av fastighetens värde, men det är inte samma sak som att moderbolaget direkt äger varje fysisk del av fastigheten.
Man kan förenkla det så här:
- fastigheten är dotterbolagets tillgång
- aktierna i dotterbolaget är moderbolagets tillgång
- värdet på aktierna påverkas av fastighetens värde, skulder och övriga förhållanden i dotterbolaget
Detta är centralt för tokenisering. Om en digital representation kopplas till moderbolagets aktier, dotterbolagets aktier, en fordran mot dotterbolaget eller en annan ekonomisk rättighet blir resultatet olika. Det räcker inte att säga att "fastigheten tokeniseras" utan att precisera vilken nivå som faktiskt avses.
Var kommer investeraren in?
En extern investerare kan kopplas till en fastighetsstruktur på flera sätt.
Investeraren kan till exempel få:
- aktier i det fastighetsägande bolaget
- aktier i ett annat SPV ovanför eller bredvid fastighetsbolaget
- en fordran eller ett skuldinstrument
- en avtalsbaserad rätt till vissa kassaflöden
- ett instrument som ger ekonomisk exponering mot fastighetens värdeutveckling
- en annan juridiskt definierad position
Det är därför uttrycket "investering i en fastighet" kan betyda flera olika saker. I vardagligt språk kan det låta som att investeraren köper en del av själva byggnaden. I juridisk och ekonomisk mening kan investeringen i stället avse aktier, skuld, avtal eller en annan position.
Kapitel 4 går djupare in i aktier, fordringar och andra modeller. Här räcker det att förstå att investerarens rättighet måste definieras innan den kan representeras digitalt.
Den rättsliga bedömningen beror på hur konstruktionen faktiskt är utformad. En token i sig avgör inte om investeraren har aktier, en fordran, en avtalsbaserad rättighet eller något annat. Aktuell rättighet, avtal, bolagsstruktur, överlåtelseregler och investerarrättigheter måste analyseras innan modellen kan beskrivas korrekt.
Det räcker inte att fråga hur stor del av fastigheten som tokeniseras. Den avgörande frågan är vilken juridisk och ekonomisk rättighet investeraren faktiskt får.
Ett exempel: fastighet värd 100 miljoner kronor
Anta att Fastighetsgruppen AB äger 100 procent av Fastighet 1 AB. Fastighet 1 AB äger en kommersiell fastighet med ett illustrativt marknadsvärde på 100 miljoner kronor.
Ägaren vill ta in kapital som ekonomiskt motsvarar 20 miljoner kronor.
Det kan vara lockande att säga att "20 procent av fastigheten tokeniseras". Men det är inte tillräckligt precist. Innan något kan representeras digitalt behöver flera frågor besvaras:
- säljs 20 procent av aktierna i Fastighet 1 AB?
- emitteras eller överlåts en fordran?
- skapas en avtalsbaserad ekonomisk rättighet?
- får investeraren rösträtt?
- har investeraren rätt till kassaflöde?
- finns rätt till del av försäljningslikvid vid exit?
- hur påverkas investeraren av befintlig eller ny skuld?
- vad exakt representerar tokenen?
Svaren på dessa frågor avgör vilken position investeraren får. Två modeller kan båda ge ekonomisk exponering mot samma fastighet men ändå vara helt olika juridiskt.
Om investeraren får aktier i Fastighet 1 AB blir frågan vilken andel av bolaget aktierna motsvarar och vilka rättigheter aktierna har. Om investeraren i stället får en fordran blir frågan vilka betalningsvillkor, säkerheter och prioritet som gäller. Om investeraren får en avtalsbaserad rätt till vissa intäkter måste avtalet förklara hur rätten beräknas och när den gäller.
20 procent ekonomisk exponering är alltså inte automatiskt samma sak som 20 procent direkt ägande av fastigheten.
Fastighetsvärde är inte samma sak som aktievärde
En annan vanlig förväxling gäller värde. Fastighetens marknadsvärde och värdet på bolagets eget kapital är inte samma sak.
Anta att fastigheten har ett illustrativt marknadsvärde på 100 miljoner kronor. Fastighet 1 AB har samtidigt bankskuld på 60 miljoner kronor.
I en mycket förenklad modell kan det innebära:
- fastighetsvärde: 100 miljoner kronor
- skuld: 60 miljoner kronor
- förenklat eget kapital före andra justeringar: 40 miljoner kronor
En investerare kan därför inte automatiskt ta 20 procent gånger 100 miljoner kronor och kalla det värdet av 20 procent av bolaget. Bolaget kan ha skulder, kassa, skatt, fordringar, transaktionskostnader, avtalade skyldigheter och andra poster som påverkar värdet.
Detta är en brygga till värderingsfrågorna i kapitel 5. Där blir skillnaden mellan fastighetsvärde, kapitalstruktur och NAV mer central. Här är huvudpoängen enklare: den ekonomiska rättighetens värde beror på vilken nivå och vilket instrument den avser.
Om tokenen representerar aktier, skuld eller en annan ekonomisk position måste värdeanalysen följa just den positionen. Det räcker inte att bara titta på fastighetens bruttovärde.
Två helt olika försäljningar
Det är också viktigt att skilja mellan två typer av transaktioner.
Den första är att Fastighet 1 AB säljer fastigheten. Då är det bolaget som överlåter den underliggande fastigheten till en ny köpare. Efter en sådan transaktion kan bolaget ha kontanter eller andra tillgångar i stället för fastigheten, beroende på hur affären genomförs.
Den andra är att Fastighetsgruppen AB säljer aktier i Fastighet 1 AB. Då kan Fastighet 1 AB fortsätta att vara ägare till fastigheten, samtidigt som ägandet av bolaget förändras.
Det är alltså skillnad mellan:
- försäljning av fastigheten
- försäljning av aktierna i fastighetsbolaget
Båda transaktionerna kan påverka investerare, men på olika sätt. En investerare som har aktier påverkas inte på samma sätt som en investerare som har en fordran. En investerare som har en avtalsbaserad rätt till kassaflöde behöver förstå vad avtalet säger om försäljning, refinansiering, återbetalning och avslut.
Det är därför tokenisering inte kan beskrivas som en genväg runt den juridiska strukturen. Den digitala representationen måste följa den transaktion och den rättighet som faktiskt finns.
Fyra informationslager att hålla synkroniserade
En robust modell för tokeniserad fastighet behöver hålla flera informationslager synkroniserade.
Ett förenklat sätt att beskriva det är:
- fastigheten och relevant fastighetsinformation
- bolaget, aktieägandet och bolagets register
- avtal, finansiering och investerarrättigheter
- digital representation och tokenregister
En blockkedja kan registrera den digitala representationen. Den kan visa innehav, överlåtelser eller vissa händelser. Men den blir inte automatiskt den juridiskt styrande källan för varje faktum om fastighetsägande, bolagsägande, avtalsrättigheter, skuld eller andra förhållanden utanför den digitala miljön.
Om bolagsdokumentation, aktiebok, låneavtal, investeraravtal eller andra underlag säger något annat än det digitala systemet behöver modellen ha en tydlig process för avstämning och korrigering.
Vilken källa som är styrande beror på vilket faktum som prövas. Fastighetsrelaterade uppgifter, bolagsrättsliga uppgifter, avtalsvillkor och digitala innehavsposter kan ha olika funktion och olika rättslig betydelse. Detta leder vidare till kapitel 6 om dokumentation, källor och verifiering. För att tokenisering av verkliga tillgångar ska fungera över tid måste systemet veta vilka källor som styr, hur de kontrolleras och hur förändringar förs in i den digitala representationen.
ÖPPEN RÄTTSFRÅGA
Befintlig fastighetsrätt, bolagsrätt, avtalsrätt och värdepappersrätt fortsätter att vara relevanta även när en position representeras digitalt. Det är fastställt att tokenen inte ensam avgör vem som äger fastigheten eller vilken rättighet investeraren har. Samtidigt kan vissa nya upplägg vara otillräckligt prövade i vägledning, praxis eller tillsyn, särskilt om tokenen kombinerar flera rättigheter, överlåtelseregler eller investerarfunktioner. Frågan gäller då hur just den konstruktionen ska klassificeras, inte om befintlig rätt upphör att gälla.
Vem äger vad?
En enkel jämförelse kan sammanfatta strukturen:
- Fastighet 1 AB
Äger fastigheten.
- Fastighetsgruppen AB
Äger aktierna i Fastighet 1 AB.
- Investeraren
Äger eller innehar den rättighet som den valda investeringsmodellen faktiskt ger.
- Tokenen
Representerar den definierade digitala positionen.
Denna jämförelse visar varför precision är viktig. Tokenen ska inte skapa en oklar genväg mellan nivåerna. Den ska göra den definierade positionen tydligare, mer administrerbar och lättare att följa.
Sammanfattning
Fastighetstokenisering blir begriplig först när de juridiska och ekonomiska nivåerna separeras.
Fem principer är särskilt viktiga:
- Fastigheten och bolaget som äger den är två olika juridiska nivåer.
- Ett aktieägande är inte automatiskt direkt ägande av bolagets fastighet.
- Investerarens rättigheter beror på vilket instrument eller avtal som faktiskt används.
- Fastighetsvärde och värdet på bolagets eget kapital är inte samma sak.
- Tokenen ska representera den definierade positionen, inte skapa en oklar genväg förbi den juridiska strukturen.
I nästa kapitel går vi vidare till vilka typer av modeller som kan användas: aktier, fordringar och andra ekonomiska instrument. Det är först när den modellen är tydlig som en digital representation kan bli meningsfull.